Hva Talla støtter i aksjonærregisteroppgaven
Talla støtter splitt, spleis, fusjon, fisjon, nyemisjon, økning av pålydende, likvidasjon, stiftelse, skattefri omdanning, utbytte, aksjonærlån og kjøp, gave og arv. Talla støtter ikke fondsemisjon ennå, ikke tilbakebetaling av innbetalt kapital, ikke kapitalnedsettelse der selskapet driver videre og bare noen av aksjene slettes eller pålydende settes ned, ikke ulik overkurs i flere aksjeklasser og ikke aksjonærlån til aksjonærer som er bosatt i utlandet. Resten av siden viser hver hendelse, hva du oppgir, og hvor i veiledningen den står.
Publisert 25. oktober 2026 · Skrevet av Talla.
Aksjeselskap leverer aksjonærregisteroppgaven (RF-1086 med underskjema RF-1086-U) hvert år. Boligaksjeselskap er unntatt. Oppgaven kan bare sendes fra et sluttbrukersystem, og systemet må kunne føre alt som skjedde med aksjene i året. Listen under er det Talla kan føre i dag. Vi har sjekket den mot programmet 25. oktober 2026.
Hendelsene Talla støtter
Hendelsene ligger i menyen «Registrer aksjehendelse» på oppgaven. Hvert valg har en egen dialog.
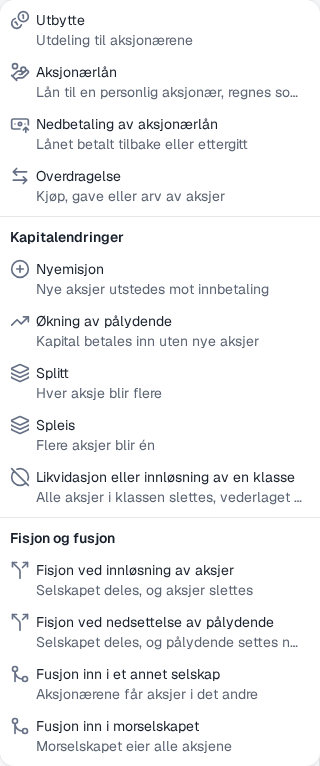
Utbytte og aksjonærlån
| Hendelse | Støttet | Det du oppgir | Veiledning |
|---|---|---|---|
| Utbytte | Ja | Dato, utdelt beløp i alt. Fordelt etter antall aksjer, eller skjevdelt med beløp per aksjonær | Utbytte |
| Kildeskatt på utbytte | Ja | Sats per aksjonær som er skattemessig bosatt i utlandet. Talla regner ut beløpet | Utbytte |
| Aksjonærlån | Ja, til personlige aksjonærer bosatt i Norge | Dato, aksjonæren som lånte og lånebeløpet. Lånet regnes som utbytte | Utbytte |
| Nedbetaling av aksjonærlån | Ja, for personlige aksjonærer bosatt i Norge som har aksjer på tidspunktet | Lånet betalt tilbake, eller ettergitt, og beløpet | Utbytte |
Kjøp, gave og arv
| Hendelse | Støttet | Det du oppgir | Veiledning |
|---|---|---|---|
| Kjøp | Ja | Fra og til aksjonær, antall aksjer, vederlag per aksje | Kjøp, gave og arv |
| Gave | Ja | Fra og til aksjonær, antall aksjer, om det er skattemessig kontinuitet, og antatt omsetningsverdi hvis ikke | Kjøp, gave og arv |
| Arv | Ja | Det samme som for gave | Kjøp, gave og arv |
Hvordan selskapet ble til
Disse gjelder bare i året selskapet ble stiftet, og bare for en klasse som ikke har fått aksjene sine ennå.
| Hendelse | Støttet | Det du oppgir | Veiledning |
|---|---|---|---|
| Stiftelse | Ja | Stiftelsesdato, pålydende og overkurs per aksje | Stiftelse og nyemisjon |
| Skattefri omdanning av enkeltpersonforetak, ANS, DA eller KS | Ja | Dato, pålydende og overkurs, og for ANS, DA og KS inngangsverdien per aksjonær | Stiftelse og nyemisjon |
| Stiftelse ved fisjon | Ja | Selskapet som ble delt, antall innløste aksjer og pålydende | Stiftelse og nyemisjon |
| Stiftelse ved fusjon | Ja | Selskapene som ble fusjonert, antall innløste aksjer og pålydende | Stiftelse og nyemisjon |
Kapitalendringer
| Hendelse | Støttet | Det du oppgir | Veiledning |
|---|---|---|---|
| Nyemisjon | Ja | Dato, overkurs per aksje, hvem som fikk aksjene | Stiftelse og nyemisjon |
| Nyemisjon ved konvertering av fordring | Ja | Det samme som nyemisjon | Stiftelse og nyemisjon |
| Økning av pålydende | Ja | Økning og overkurs per aksje | Splitt, spleis og likvidasjon |
| Økning av pålydende ved konvertering av fordring | Ja | Det samme som økning av pålydende | Splitt, spleis og likvidasjon |
| Splitt | Ja | Hvor mange aksjer hver aksje blir | Splitt, spleis og likvidasjon |
| Spleis | Ja | Hvor mange aksjer som blir én | Splitt, spleis og likvidasjon |
| Likvidasjon eller innløsning av en klasse | Ja, med unntak under | Utbetalt beløp i alt | Splitt, spleis og likvidasjon |
Fisjon og fusjon
Her registrerer du selskapets egen side. Selskapet som overtok, melder vederlagsaksjene i sin egen oppgave.
| Hendelse | Støttet | Det du oppgir | Veiledning |
|---|---|---|---|
| Fusjon inn i et annet selskap | Ja | Dato, selskapet som overtok, antall vederlagsaksjer og pålydende | Fusjon |
| Fusjon inn i morselskapet | Ja | Dato. Ingen vederlagsaksjer | Fusjon |
| Fisjon ved innløsning av aksjer | Ja | Dato, aksjer som slettes per aksjonær, selskapet som overtok | Fisjon og fusjon |
| Fisjon ved nedsettelse av pålydende | Ja, når én aksjeklasse har aksjer | Dato, reduksjon i pålydende per aksje, selskapet som overtok | Fisjon og fusjon |
Hva Talla ikke støtter ennå
| Hendelse | Status | Hva som gjelder |
|---|---|---|
| Fondsemisjon | Ikke ennå | Talla har ingen hendelse for den |
| Kapitalnedsettelse der selskapet driver videre, ved at bare noen av aksjene slettes eller pålydende settes ned | Ikke ennå | Gjelder også sletting av egne aksjer og nedsettelse for å dekke tap. Talla melder bare likvidasjon eller innløsning av en hel klasse, og fisjon |
| Tilbakebetaling av innbetalt overkurs eller aksjekapital til aksjonærene | Ikke ennå | Utbetalingen er ikke utbytte (skatteloven § 10-11 andre ledd), men den skal med i oppgaven. Talla har ingen hendelse for den |
| Likedelt partiell likvidasjon | Ikke ennå | Eier alle like stor del av selskapet før og etter at en klasse slettes, stopper sjekken oppgaven |
| Ulik overkurs i ulike klasser | Ikke ennå | En økning av pålydende har én overkurs for alle klassene |
| Aksjonærlån til aksjonærer bosatt i utlandet | Ikke ennå | Gjelder også nedbetaling og ettergivelse |
| Nedbetaling eller ettergivelse av aksjonærlån etter at aksjonæren har solgt alle aksjene | Ikke ennå | Aksjonæren må ha aksjer i selskapet den dagen lånet betales tilbake eller ettergis |
| Eksisterende aksjer gjort om til en ny aksjeklasse | Ikke ennå | En ny klasse får aksjene sine ved nyemisjon |
| Aksjer som kommer til ved fusjon eller fisjon i et selskap som fantes fra før | Ikke ennå | Selskap stiftet ved fusjon eller fisjon støttes som stiftelse |
| Fisjon ved nedsettelse av pålydende til flere overtakende selskaper, eller med flere aksjeklasser | Ikke ennå | Fisjon ved innløsning av aksjer går |
| Fisjon eller fusjon med et utenlandsk selskap, eller der vederlaget er aksjer i morselskapet til selskapet som overtok | Ikke ennå | |
| Fisjon eller fusjon som ikke er skattefri etter skatteloven kapittel 11 | Ikke ennå | Talla fører fisjon og fusjon med Skatteetatens koder for skattefri fisjon og fusjon |
| Fusjon uten vederlag der aksjene eies av en person, for eksempel mellom søsterselskaper | Ikke ennå | Fusjon uten vederlag forutsetter at et morselskap eier alle aksjene |
| Nyemisjon av ansatteaksjer eller etter skatteinsentivordningen | Ikke ennå | Talla sender vanlig nyemisjon og nyemisjon ved konvertering av fordring |
Har selskapet hatt en av disse i året, må oppgaven leveres med et annet program som kan føre hendelsen, eller av en regnskapsfører. Utelater du hendelsen, stemmer ikke oppgaven med det som skjedde.
Flere aksjeklasser
Talla sender ett hovedskjema per aksjeklasse, og ett underskjema per aksjonær per klasse der aksjonæren eide aksjer 1. januar eller 31. desember, eller var med i en hendelse i klassen. Alle aksjer i et aksjeselskap skal ha samme pålydende (aksjeloven § 3-1 andre ledd). En splitt, spleis eller økning av pålydende registrerer du derfor én gang, og den gjelder alle klassene som har aksjer på tidspunktet. En likvidasjon gjelder bare klassen du velger. Fusjon registrerer du i hver klasse.
Slik bruker du listen
- Gå gjennom hva som skjedde med aksjene i året. Kjøp, gave, arv, utbytte, lån, emisjoner, splitt og fusjon er det vanlige.
- Sjekk hver hendelse mot tabellene over.
- Står alle under «Støttet», følger du veiledningen steg for steg.
- Står en under «Ikke ennå», leverer du oppgaven med et annet program, eller via en regnskapsfører.
Er ingenting endret siden i fjor, velger du samme som i fjor, så fyller Talla ut oppgaven. Se aksjonærregisteroppgave med Talla.
Ofte stilte spørsmål
Hvilke aksjehendelser støtter Talla i aksjonærregisteroppgaven?
Talla støtter utbytte (også skjevdeling og kildeskatt), aksjonærlån og nedbetaling av aksjonærlån, kjøp, gave og arv, stiftelse, skattefri omdanning, stiftelse ved fisjon og fusjon, nyemisjon (også ved konvertering av fordring), økning av pålydende (også ved konvertering av fordring), splitt, spleis, likvidasjon eller innløsning av en klasse, fisjon og fusjon.
Støtter Talla splitt og spleis i aksjonærregisteroppgaven?
Ja. Du velger Splitt eller Spleis i menyen «Registrer aksjehendelse», skriver forholdet, og Talla fordeler virkningen på aksjonærene etter det hver eier. Ved splitt deles pålydende på forholdet, ved spleis ganges det. Har selskapet flere aksjeklasser, gjøres hendelsen i alle klassene som har aksjer. Se veiledningen.
Støtter Talla fusjon og fisjon i aksjonærregisteroppgaven?
Ja, for selskapet som blir delt eller går inn i et annet. Talla har fusjon inn i et annet selskap, fusjon inn i morselskapet, fisjon ved innløsning av aksjer og fisjon ved nedsettelse av pålydende. Selskap som ble stiftet ved fusjon eller fisjon registreres som stiftelse. Noen varianter går ikke ennå, blant annet fisjon eller fusjon med et utenlandsk selskap.
Støtter Talla fondsemisjon i aksjonærregisteroppgaven?
Nei, ikke ennå. Talla har ingen hendelse for fondsemisjon. Har selskapet hatt en fondsemisjon i året, må oppgaven leveres med et annet program som kan føre den, eller av en regnskapsfører.
Støtter Talla kapitalnedsettelse i aksjonærregisteroppgaven?
Delvis. Slettes alle aksjene i en klasse, kan Talla melde det som likvidasjon, eller som skjevdelt partiell likvidasjon når en annen klasse består og eierandelene endres. En kapitalnedsettelse der selskapet driver videre, og bare noen av aksjene slettes eller pålydende settes ned, kan Talla ikke registrere ennå. Unntaket er fisjon.
Støtter Talla aksjonærlån i aksjonærregisteroppgaven?
Ja, for personlige aksjonærer. Et aksjonærlån regnes som utbytte, og Talla fører det som egen hendelse. Nedbetaling og ettergivelse av lånet kan også registreres. Aksjonærlån til aksjonærer som er bosatt i utlandet kan Talla ikke føre ennå.
Kan Talla levere oppgaven når selskapet har flere aksjeklasser?
Ja. Talla sender ett hovedskjema per aksjeklasse og ett underskjema per aksjonær per klasse. En splitt, spleis eller økning av pålydende gjøres i alle klassene som har aksjer, med samme forhold eller beløp. Ved økning av pålydende fører Talla samme overkurs i alle klassene. Ulik overkurs kan Talla ikke registrere ennå.
Hva gjør jeg hvis selskapet har en hendelse Talla ikke støtter ennå?
Da må oppgaven leveres med et annet program som kan føre hendelsen, eller av en regnskapsfører. Utelater du hendelsen, stemmer ikke oppgaven med det som skjedde.
Relevante guider
- Slik leverer du aksjonærregisteroppgaven i Talla, steg for steg
- Aksjonærregisteroppgaven: frist mandag 1. februar 2027
- Aksjonærregisteroppgave levert for sent
- Utbytte fra holdingselskap
Kilder
- Skatteforvaltningsloven § 7-7 og skatteforvaltningsforskriften § 7-7-4 (opplysningsplikten og fristen)
- Aksjeloven § 3-1 andre ledd (aksjene lyder på like stort beløp)
- Skatteloven §§ 10-11, 10-13, 11-7 og 11-8 (utbytte, kildeskatt, inngangsverdi og innbetalt kapital ved fisjon og fusjon)
- Skatteetaten: Aksjonærregisteroppgaven