Steg 2 av 11
Registrer en saldo med grunnlaget
En saldo er det skatten avskriver. I gruppe a til d er alle driftsmidlene i gruppen én saldo, kjøpt i år eller for lenge siden. I gruppe e til i har hvert driftsmiddel sin egen saldo, og i gruppe j er det én saldo per bygning. Derfor spør Talla om saldoen, ikke om maskinen.
Slik legger du til en saldo
- Under Saldi trykker du «Legg til saldo». Står kontoen under Kontoer uten saldo, kan du trykke «Legg til saldo» på kontoens rad i stedet, så er kontoen alt krysset av.
- Velg saldogruppe. Listen viser gruppene i skatteloven § 14-41 med den høyeste satsen for hver. Steg 3 sier hva som hører hvor.
- Skriv navn når gruppen krever det. I gruppe a til d kan feltet stå tomt; saldoen heter da «Saldogruppe d». I gruppe e til i skriver du hvilket driftsmiddel saldoen gjelder, og i gruppe j hvilken bygning installasjonene hører til.
- Kryss av kontoene saldoen dekker. Listen er kontoene på 1000–1299 i saldobalansen, med bokført saldo. En konto som alt dekkes av en annen rad, er grå og sier hvem som dekker den.
- Fyll ut grunnlaget. Feltene under.
- La sats stå tom, eller skriv en lavere prosent hvis selskapet vil avskrive mindre. Under feltet står det hva Talla bruker.
- Trykk «Legg til».
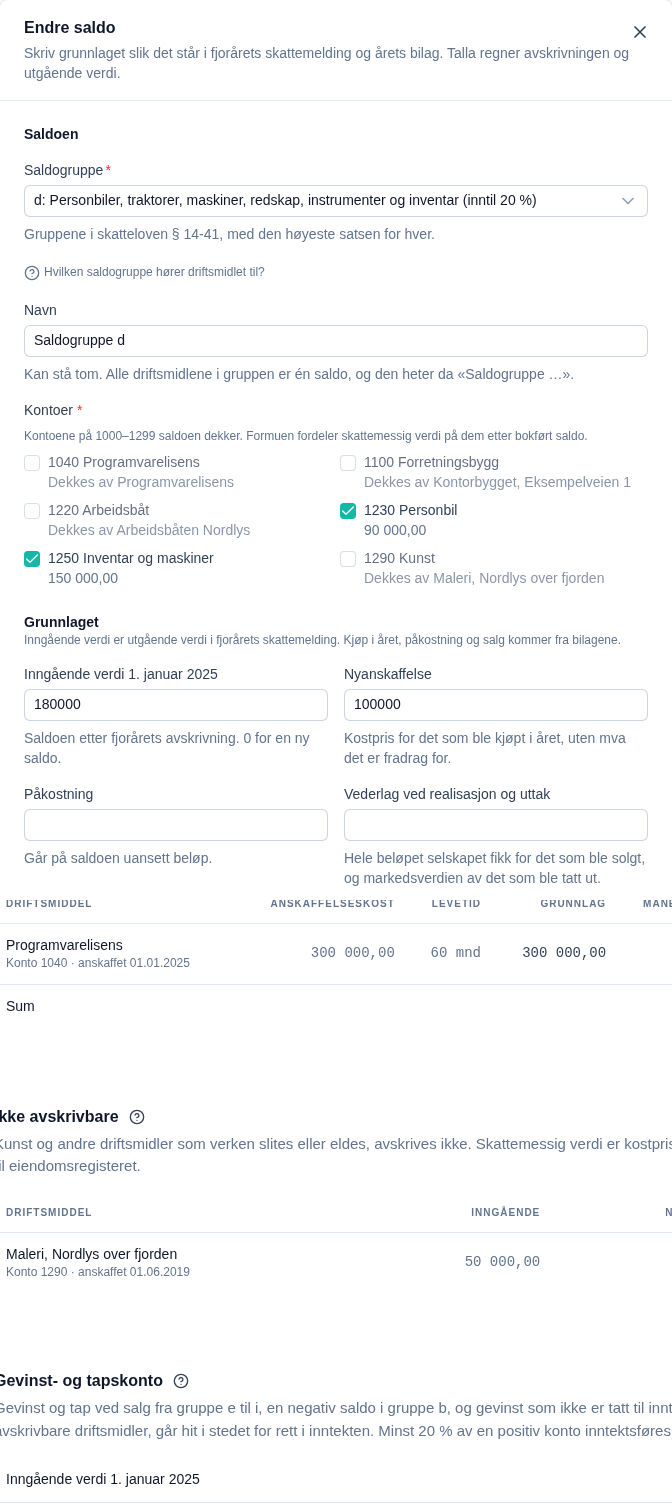
Feltene i grunnlaget
- Inngående verdi 1. januar. Saldoen etter fjorårets avskrivning, altså utgående verdi i fjorårets skattemelding. 0 for en ny saldo. Gjorde du årsoppgjøret i Talla i fjor, er tallet fylt ut, se steg 9.
- Nyanskaffelse. Kostprisen for det som ble kjøpt i året, uten mva det er fradrag for.
- Påkostning. Går på saldoen uansett beløp. Vedlikehold er en kostnad i regnskapet og hører ikke her.
- Vederlag ved realisasjon og uttak. Hele beløpet selskapet fikk for det som ble solgt, og markedsverdien av det som ble tatt ut. Steg 5 sier hva som skjer med det.
- Offentlig tilskudd. Trekkes fra kostprisen.
- Justering av inngående mva. Endringen i kostprisen: positivt når fradraget for inngående mva ble mindre, så mva-en ble en kostnad, negativt når det ble større.
Grunnlaget for avskrivning er inngående verdi pluss nyanskaffelse og påkostning, minus vederlag og tilskudd, pluss justeringen av mva (skatteloven § 14-42 annet ledd). Talla viser tallet i dialogen mens du skriver.
Eksempel: offentlig tilskudd og justering av mva
Selskapet kjøpte i år en maskin for 200 000 uten mva og fikk 50 000 i tilskudd til den fra Innovasjon Norge. Samme år gikk en maskin kjøpt i fjor over til å brukes 40 % i virksomhet uten fradrag for mva, for eksempel utleie av bolig. Den kostet 400 000 pluss 100 000 i mva, og hele mva-en ble trukket fra.
En maskin som koster minst 50 000 kroner uten mva, er en kapitalvare, og fradraget for mva justeres over fem år når bruken endres (merverdiavgiftsloven §§ 9-1 og 9-4). Hvert år som er igjen av de fem, betaler selskapet tilbake en femtedel av mva-en ganget med nedgangen i fradragsprosenten: 100 000 / 5 × 40 % = 8 000. Beløpet er blitt en kostnad og legges til kostprisen på saldoen.
Begge maskinene står i saldogruppe d, som hadde inngående verdi 320 000.
| Beløp | |
|---|---|
| Inngående verdi 1. januar | 320 000 |
| Nyanskaffelse | 200 000 |
| Offentlig tilskudd | −50 000 |
| Justering av inngående mva | 8 000 |
| Grunnlag for avskrivning | 478 000 |
| Avskrivning, 20 % | −95 600 |
| Utgående verdi 31. desember | 382 400 |
Gikk bruken motsatt vei, slik at selskapet fikk trekke fra mer mva enn i kjøpsåret, skriver du justeringen negativt, og den trekkes fra grunnlaget. Tilskuddet skriver du alltid som et positivt tall; Talla trekker det fra.
Satsen
Satsen er den høyeste loven gir gruppen (skatteloven § 14-43). Gruppe h har to unntak Talla ikke støtter ennå: inntil 10 % for et bygg med brukstid under 20 år, og 6 % for husdyrbygg (§ 14-43 annet og tredje ledd). Talla bruker 4 % i gruppe h; kontakt oss hvis unntakene gjelder selskapet. Loven sier «inntil», så du kan velge en lavere sats når selskapet vil spare avskrivning til senere år. Lar du feltet stå tomt, bruker Talla den høyeste. Skriver du en sats over den høyeste, setter Talla den ned og sier fra med et varsel øverst på siden. Varselet stanser ikke innsendingen.
Et kjøp i desember får hele årets avskrivning. Ingenting deles på måneder i saldosystemet.
Det du ser etterpå
Saldoen står i tabellen under Saldi med grunnlaget du skrev, og med grunnlag, sats, avskrivning og utgående verdi som Talla har regnet. Du retter den med blyanten på raden, og sletter den med søppelkassen. Sletter du en saldo, får kontoene den dekket skattemessig verdi 0 til de står på en rad igjen.
I Talla
Nederst i dialogen står «Hvordan regner Talla avskrivningen på en saldo?». Under satsfeltet står det hva Talla bruker når feltet er tomt, og hva som skjer når grunnlaget er under 30 000 kroner eller negativt.