Nytt i Talla: nedbetaling av aksjonærlån
Har en aksjonær betalt tilbake et aksjonærlån, eller fikk selskapet det ettergitt? Nå registrerer du det i aksjonærregisteroppgaven. Fikk aksjonæren utbytte utbetalt og beholdt lånet, krysser du av for det på utbyttet. Aksjonærer som er skattemessig bosatt i utlandet, får kildeskatt på utbyttet. I skattemeldingen er goodwill ute av formuen. Og regnskapsbyråer kan ta inn klientene sine fra Altinn og sende inn for dem.
Publisert 26. september 2026 · Skrevet av Talla.
Aksjonærregisteroppgaven
Nedbetaling og ettergivelse av aksjonærlån
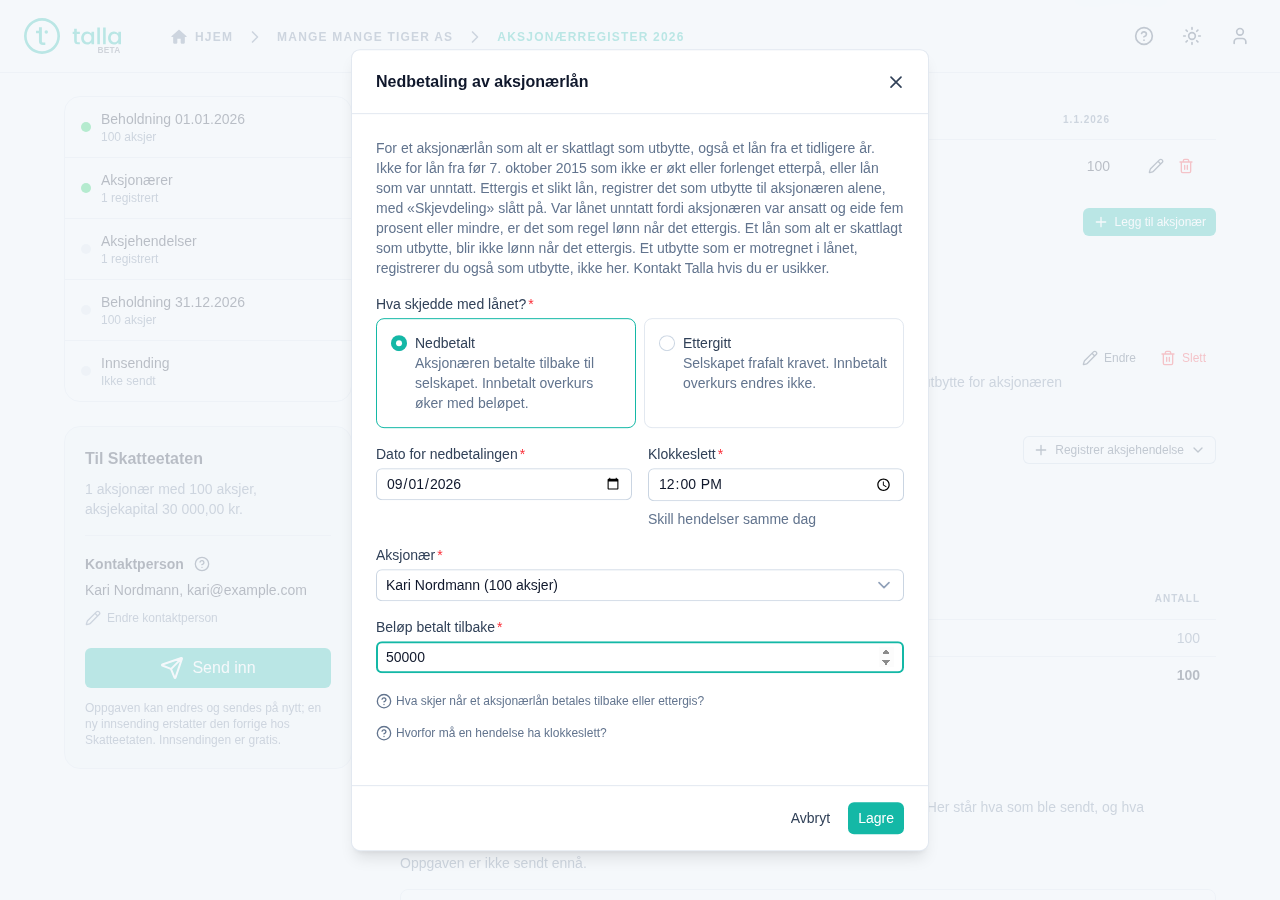
Et lån fra selskapet til en personlig aksjonær skattlegges som utbytte (skatteloven § 10-11 fjerde ledd). Betaler aksjonæren senere penger tilbake, regnes det som ny innbetalt kapital på aksjene. Nå registrerer du det under Aksjehendelser med «Nedbetaling av aksjonærlån». Du velger Nedbetalt eller Ettergitt, og oppgir dato, aksjonær og beløp. Begge føres i post 22 på aksjonæren. En nedbetaling legges også til innbetalt overkurs ved utgangen av året, i post 6. En ettergivelse endrer ikke post 6. Beholdning 31.12 viser nå innbetalt overkurs ved siden av aksjekapitalen.
Lånet kan være fra et tidligere år. Det trenger ikke stå i årets oppgave.
Skatteetaten har ennå ikke bekreftet hvordan post 22 skal meldes for de to. Til de har gjort det, stopper Talla innsendingen av en oppgave med en nedbetaling eller ettergivelse, og ber deg kontakte Talla. Så snart det er bekreftet, sendes den som andre oppgaver.
Eldre lån og lån til ansatte
Bare lån som alt er skattlagt som utbytte, registreres som nedbetaling. Det er lån gitt fra og med 7. oktober 2015, og den delen av et eldre lån som er økt eller forlenget etter den datoen. Betaler aksjonæren tilbake et lån fra før 7. oktober 2015 som ikke er økt eller forlenget siden, registrerer du ingenting. Har lånet både en gammel del og en del som er økt eller forlenget senere, kontakt Talla. Ettergir selskapet et slikt lån, er det som regel utbytte det året. Da registrerer du det som utbytte til den aksjonæren alene, med «Skjevdeling» slått på. Arbeider aksjonæren i selskapet, kan det være lønn i stedet, og ettergis lånet fordi aksjonæren ikke kan betale, er det ikke skattepliktig. Kontakt Talla i de tilfellene.
Et lån som var unntatt fordi aksjonæren var ansatt og eide fem prosent eller mindre, er som regel lønn når det ettergis, og meldes i a-meldingen. Et lån som alt er skattlagt som utbytte, blir ikke lønn når det ettergis. Hjelpeemnet «Hva skjer når et aksjonærlån betales tilbake eller ettergis?» går gjennom tilfellene, med eksempler.
«Beholdt lånet» på et utbytte
Vedtar selskapet vanlig utbytte til en aksjonær som har et aksjonærlån, regner Skatteetaten med at utbyttet går til å betale ned lånet, og skattlegger ikke den delen (§ 10-11 femte ledd). Ble utbyttet i stedet utbetalt, og lånet står uendret, krysser du nå av for «Beholdt lånet» på aksjonærens rad i utbyttedialogen. Da skattlegges utbyttet som vanlig.
Avkrysningen vises for en aksjonær med aksjonærlån tidligere i oppgaven. Er lånet fra et tidligere år, slår du på «En aksjonær har aksjonærlån fra et tidligere år», så får hver personlig aksjonær bosatt i Norge en avkrysning.
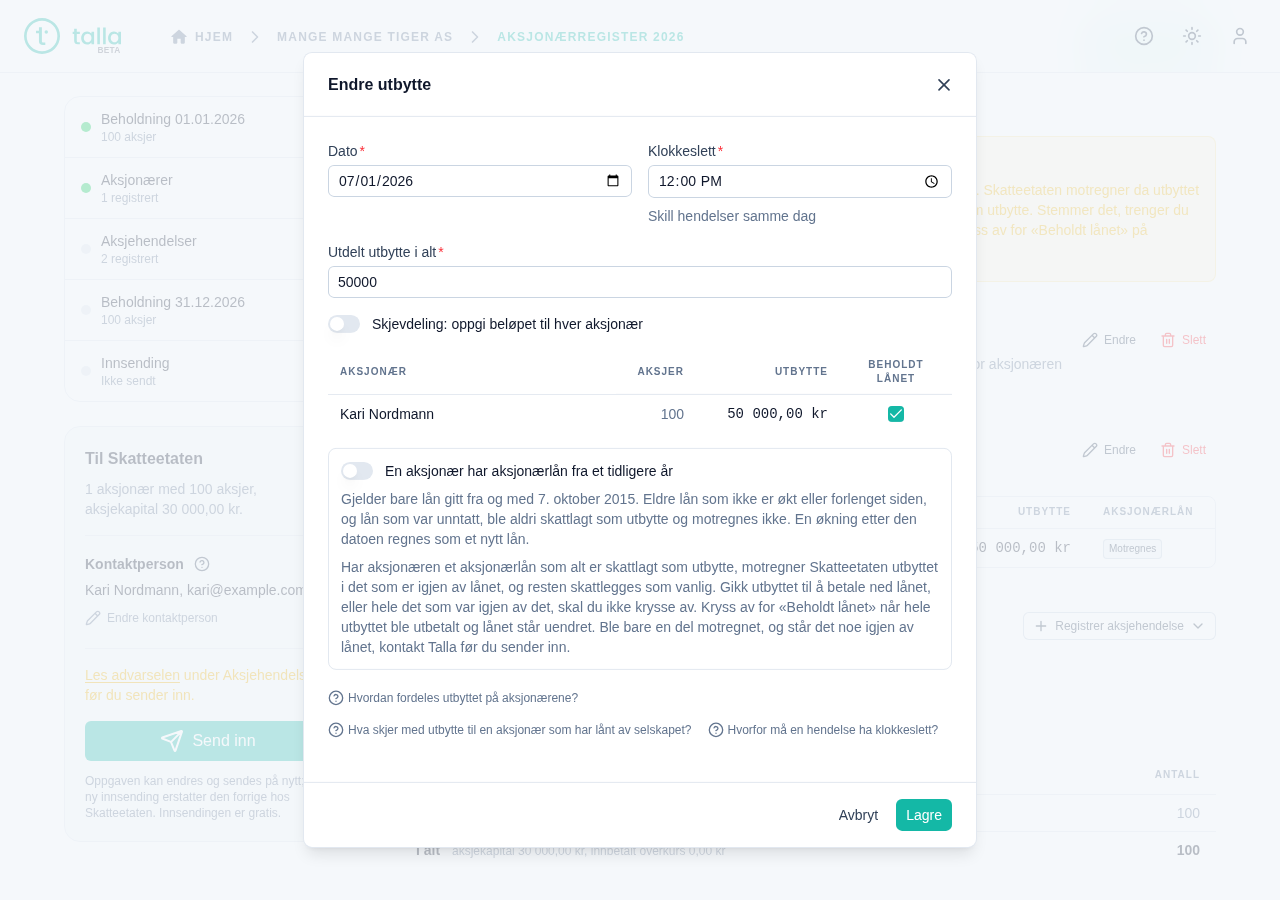
Advarselen om utbytte etter aksjonærlån følger nå det som er igjen av lånet. Er utbyttet større enn resten av lånet, sier den hvor mye som motregnes. Er lånet brukt opp av tidligere utbytte, kommer ingen advarsel. Under Aksjehendelser står «Motregnes», «Motregnes delvis» eller «Beholdt» på utbyttet.
Også her venter Talla på Skatteetatens bekreftelse. En oppgave med et avkrysset utbytte stoppes før innsending, og du må kontakte Talla. Utbytte uten kryss sendes som før.
Kildeskatt for aksjonærer bosatt i utlandet
En person med norsk fødselsnummer eller d-nummer som er skattemessig bosatt i utlandet, merkes nå med «Skattemessig bosatt i utlandet» og landet. Personen beholder nummeret. På utbytte til en slik aksjonær skriver du kildeskattesatsen, og Talla regner ut beløpet. Satsen er 25 prosent når selskapet ikke har dokumentasjon på hvor aksjonæren bor. En skatteavtale kan gi lavere sats. Er det ikke trukket kildeskatt, skriver du 0. Talla setter aldri 0 for deg.
Talla fører kildeskatten i oppgaven, ikke noe annet sted. Selskapet melder trekket til Skatteetaten og betaler det inn selv.
Kontantinnskudd bare i stiftelsesåret
Er selskapet stiftet i år, foreslår Talla aksjekapitalen og overkursen som Kontantinnskudd i egenkapitalavstemmingen, med knappen «Bruk forslaget». Er selskapet eldre, og inngående egenkapital er 0, er det saldobalansen som mangler inngående saldoer. Da sier Talla det i stedet for å foreslå kapital fra tidligere år som årets innskudd.
Økning av pålydende i flere aksjeklasser
Talla fører én overkurs per aksje i alle klassene ved en økning av pålydende. Har selskapet flere klasser, står det nå i dialogen. Ble det betalt ulik overkurs i klassene, kontakt Talla.
Én aksjeklasse slettes, en annen består
Slettes én aksjeklasse mens en annen består, er det en innløsning, ikke en avvikling av selskapet. Talla melder den nå som skjevdelt partiell likvidasjon. Selskapet meldes som likvidert bare når alle klassene slettes. Valget i dialogen heter «Likvidasjon eller innløsning av en klasse».
Eier alle like stor del av selskapet før og etter innløsningen, for eksempel når én eier har alle aksjene i begge klassene, regnes det ikke som realisasjon. Det kan Talla ikke sende ennå. Sjekken stopper oppgaven og ber deg kontakte Talla.
Skattemelding
Goodwill er ute av formuen
Forretningsverdi er ikke skattepliktig formue (skatteloven § 4-2 første ledd bokstav f). Talla holder nå goodwill på konto 1080 til 1099 utenfor formuen og verdien bak aksjene. Den står fortsatt i anleggsmiddelregisteret for avskrivningen. Egen utvikling på konto 1000 til 1019 foreslås til 0, for en rettighet selskapet har skapt selv, er heller ikke formue. Kjøpte konsesjoner, patenter og lisenser føres som før til full verdi.
Har du sendt skattemeldingen for 2025 fra Talla, og selskapet har goodwill med skattemessig verdi? Da var den med i verdien bak aksjene, og aksjonærenes formue ble for høy. Send en endret skattemelding fra Talla, så blir verdien bak aksjene riktig.
Egne aksjer på konto 2010
Skatteetaten har bekreftet at egne aksjer på konto 2010 føres slik Talla gjør det. Vi har låst det med en test, så det ikke endrer seg.
Fjorårets skattemessige verdi på midlertidige forskjeller
Fjorårets skattemessige verdi på en midlertidig forskjell føres nå i skattemeldingen uansett hva som var bokført i fjor. Før ble den utelatt når det ikke var bokført noe. Da ble fradraget borte, eller det kom opp som et avvik hos Skatteetaten. Det gjelder blant annet en annen fordring som var skrevet ned til 0 i regnskapet, men fortsatt hadde skattemessig verdi.
Andre fordringer med kode 141
Den skattemessige verdien du oppgir på siden Fordringer, er nå den som føres på andre fordringer med kode 141 i skattemeldingen.
Regnskapsbyråer kan bruke Talla
Talla er bygget for eieren som gjør årsoppgjøret selv. Nå kan et regnskapsbyrå også bruke Talla for klientene sine. Dette er nytt, og vi tar inn byråer etter hvert.
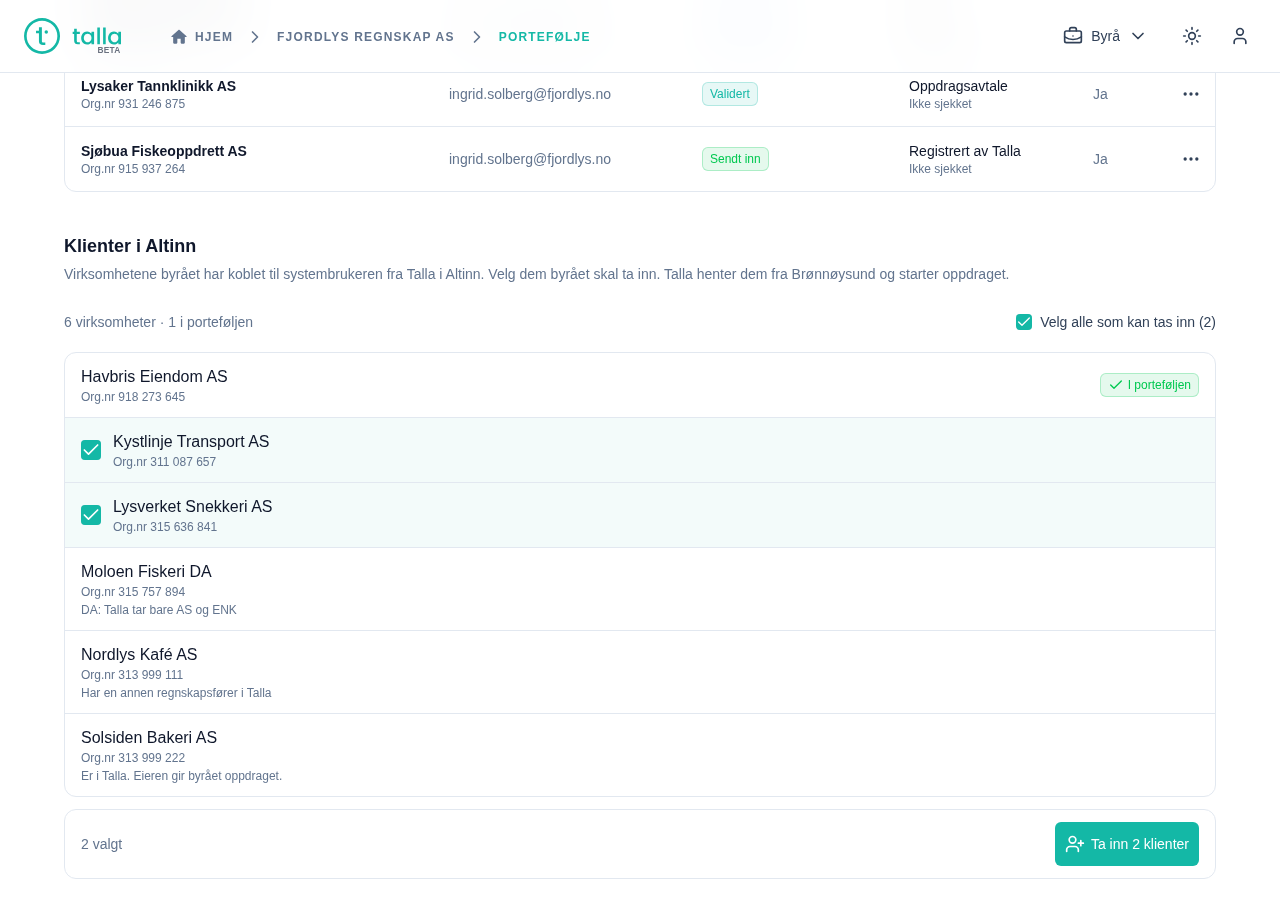
Byrået registrerer seg i Talla og legger til medarbeiderne som medlemmer. I Altinn kobler byrået klientene til Talla, og på siden Portefølje ser byrået dem under «Klienter i Altinn». Eieren av byrået krysser av for dem som skal inn, og trykker «Ta inn klienter». Talla henter hver klient fra Brønnøysund og starter oppdraget. Klienter som alt har en eier i Talla, eller en annen regnskapsfører, står i listen med grunnen.
Når byrået sender inn for en klient, bruker Talla byråets egen godkjenning i Altinn. Klienten trenger ikke godkjenne Talla selv. Innsending for klienter krever at Talla har godkjent byrået, og det setter vi opp sammen med byrået. Vil byrået ditt prøve, skriv til post@talla.no.
Nytt på talla.no
Veiledningen for utbytte og aksjonærlån sier nå at lånereglene også gjelder den som eier aksjer indirekte, for eksempel gjennom et holdingselskap, og hva advarselen om utbytte etter aksjonærlån betyr.
Ofte stilte spørsmål
Aksjonæren betalte tilbake aksjonærlånet i år. Hvordan fører jeg det?
Under Aksjehendelser velger du «Nedbetaling av aksjonærlån», krysser av for Nedbetalt og oppgir dato, aksjonær og beløp. Talla fører beløpet i post 22 på aksjonæren og legger det til innbetalt overkurs. Det gjelder bare lån som alt er skattlagt som utbytte, altså lån gitt fra og med 7. oktober 2015. Betales et eldre lån som ikke er økt eller forlenget siden, tilbake, registrerer du ingenting.
Utbyttet ble utbetalt, og aksjonæren beholdt lånet. Hva gjør jeg?
Kryss av for «Beholdt lånet» på aksjonærens rad i utbyttedialogen. Uten krysset regner Skatteetaten med at utbyttet gikk til å betale ned lånet, og skattlegger ikke den delen. Gikk utbyttet til lånet, lar du krysset stå tomt. Gikk bare en del av utbyttet til lånet, og står det fortsatt noe igjen, kontakt Talla.
Kan regnskapsbyrået mitt bruke Talla?
Ja. Et byrå registrerer seg i Talla, kobler klientene til Talla i Altinn og tar dem inn i porteføljen med ett trykk. Innsending for klientene krever at Talla har godkjent byrået. Byråer som vil prøve, skriver til post@talla.no.
Spørsmål?
Bruk Kontakt oss i Talla, eller skriv til post@talla.no.