Nytt i Talla: ny meny i årsoppgjøret
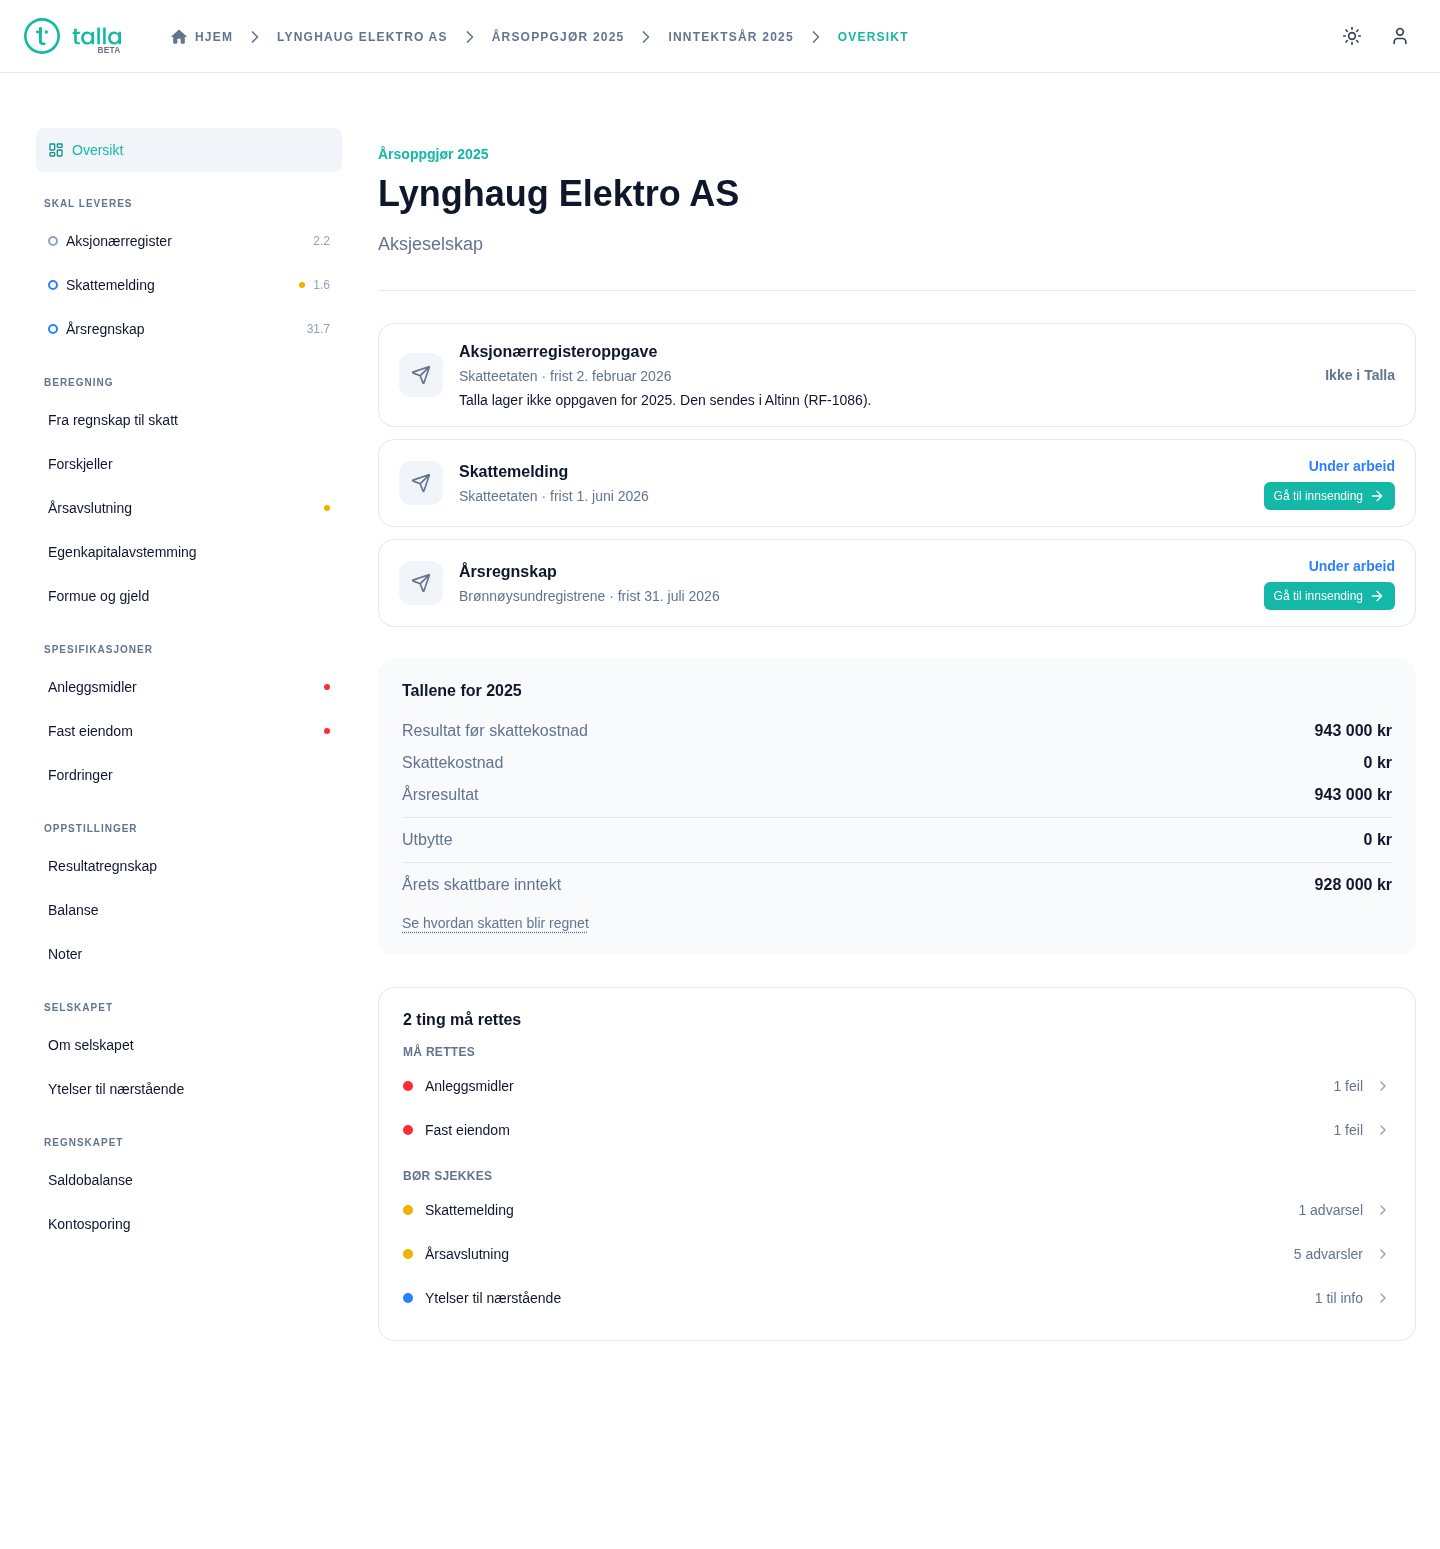
Årsoppgjøret har fått ny meny. Du kommer først til en oversikt over hva som skal leveres og hva som mangler, og hver del av beregningen har sin egen side. I tillegg sier Talla fra om leie og bruk mellom selskapet og aksjonæren som ikke skjer til markedspris. Rettede feil står samlet til slutt.
Publisert 6. oktober 2026 · Skrevet av Talla.
Oversikt: det som skal leveres, og det som mangler
Når du åpner et årsoppgjør, lander du på Oversikt. Øverst står de tre innsendingene: aksjonærregisteroppgaven, skattemeldingen og årsregnskapet. Hver av dem viser hvem den sendes til, fristen og hvor langt du har kommet. Under står årets tall, fra resultat før skattekostnad til årets skattbare inntekt, og en liste over sidene der noe må rettes eller bør sjekkes.
Leie, kjøp og bruk som ikke skjer til markedspris
Leier selskapet noe av en aksjonær, kan du nå skrive inn markedsleien ved siden av leien på siden Ytelser til nærstående. Betaler selskapet mer enn markedsleien, eller kjøper det noe av aksjonæren over markedsverdi, gir Talla en merknad. Den forklarer at det overskytende regnes som en ytelse til aksjonæren og hva det betyr for skatten.Det samme gjelder motsatt vei. Bruker en aksjonær selskapets eiendeler, kan du føre hva aksjonæren betalte for bruken. Er det mindre enn full verdi, sier Talla fra om at forskjellen er en fordel for aksjonæren.Feilmeldinger fra Skatteetaten sier hva du kan gjøre
Når Skatteetaten svarer med en feil, sier meldingen i Talla nå hva du kan gjøre for å komme videre.Godkjenning i Altinn
Venter godkjenningen i Altinn, sier Talla etter et par sjekker hvem som kan godkjenne og hvor forespørselen ligger, og viser valget om å bruke ID-porten i stedet.Rettet
- Aksjonærregisteroppgaven viser ikke lenger en teknisk feilkode når innsendingen stopper.
- Skattemeldingen ble validert med feil når et anlegg under utførelse eller en tomt sto på kontoen uten egen rad under anleggsmidler. Talla fører nå kontoen i næringsspesifikasjonen, så skattemessig verdi på kode 101 stemmer med Skatteetatens beregning.
- I næringsspesifikasjonen for aksjeselskap står en fordring med kreditsaldo nå som gjeld, og en gjeld med debetsaldo som fordring, slik som i årsregnskapet. Sum eiendeler blir den samme i begge.
- Å hente utkastet på nytt etter innsending merker ikke lenger skattemeldingen og årsregnskapet som endret, heller ikke når utkastet har fremførbart underskudd.
- Trekk til private kreditorer og påløpt arbeidsgiveravgift står under annen kortsiktig gjeld.
- Når et nytt utkast fra Skatteetaten ikke lenger har fremførbart underskudd, fører Talla nå 0 kr i stedet for tallet fra et tidligere utkast. Du ser en melding om det under «Før innsending» og på «Fra regnskap til skatt». En blokk med bare akkord i utkastet stopper heller ikke lenger «Hent utkast».
- Kontrolloppstillingen for lønn gir ikke lenger et avvik når selskapet bare har pensjonspremie eller bare kostnadsgodtgjørelser.